
Resumo rápido:
- Para um espólio de R$ 1,5 milhão em SP, ITCMD, cartório e honorários podem somar cerca de R$ 200 mil, que a família precisa pagar antes de receber os bens.
- O parcelamento estadual alivia só o ITCMD. Em SP são até 12 parcelas, corrigidas pela Selic.
- Na antecipação, uma empresa paga ITCMD, custas e honorários. A família devolve o valor só na partilha, com uma taxa combinada antes.
- Seguro de vida e VGBL dão dinheiro rápido sem ITCMD, mas só se tiverem sido contratados antes do falecimento.
- A melhor escolha depende de três coisas: quanto a família tem em caixa, o que já foi planejado em vida e quanto custa ter o patrimônio parado.
Quando alguém morre, os herdeiros normalmente recebem imóveis, participações em empresas e investimentos, mas não recebem dinheiro livre para pagar o próprio inventário. O problema da herança, portanto, não é só pagar mais imposto. É ter que pagar antes de poder usar o que foi herdado.
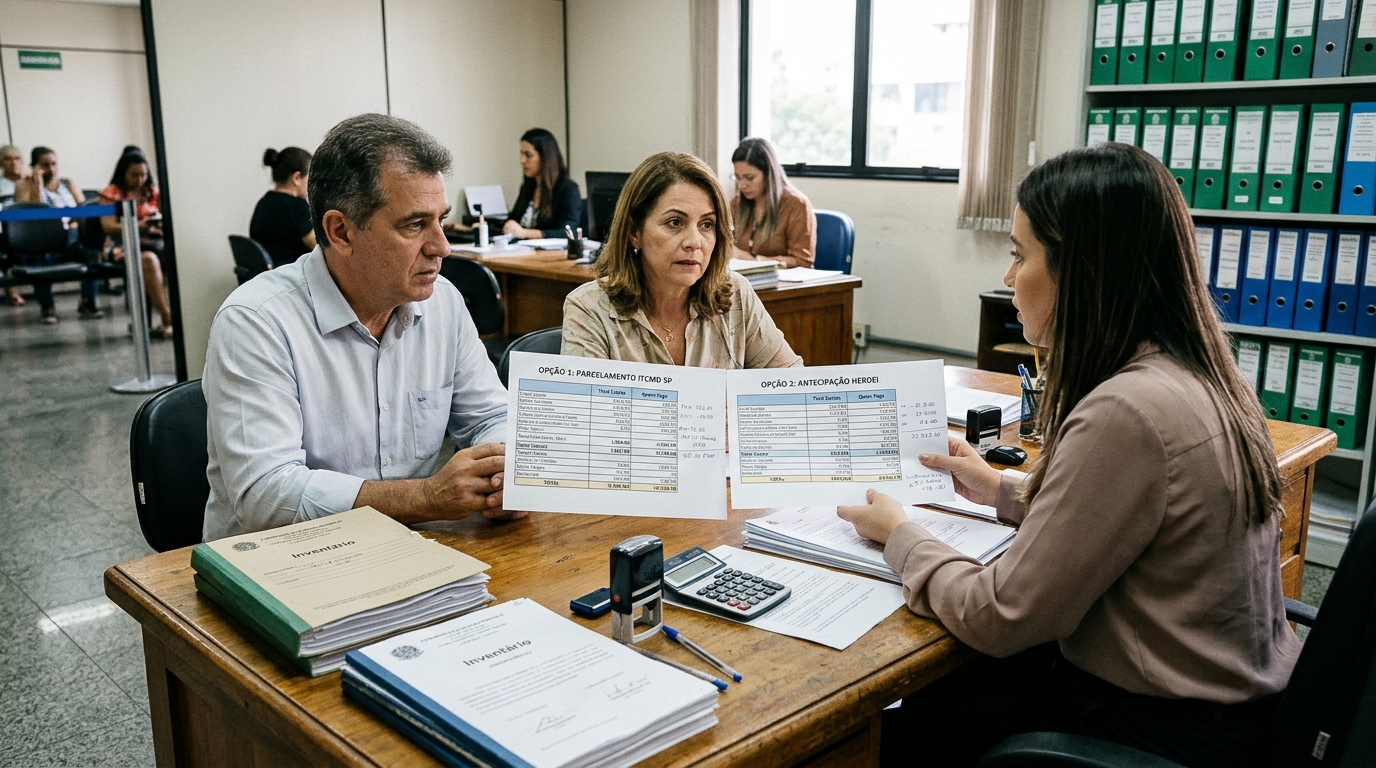
Este guia coloca lado a lado as quatro saídas mais usadas: parcelamento, antecipação dos custos, seguro de vida e reserva de liquidez. Para cada uma, comparamos custo total, prazo até o dinheiro sair, quem paga e qual o risco. A ideia é mostrar em que situação cada saída faz sentido, sem eleger uma vencedora para todos os casos.
Por que o caixa da família some na partilha
O caixa some porque os custos aparecem no começo e o patrimônio só é liberado no fim. O ITCMD, as custas de cartório ou do processo e os honorários do advogado são cobrados antes da partilha. Enquanto isso, as contas do falecido ficam bloqueadas e os imóveis não podem ser vendidos sem autorização.
Quanto custa um inventário na prática
Um caso ilustrativo da Herdei mostra o tamanho da conta. Num inventário extrajudicial, os valores foram ITCMD R$ 60.000, custas e cartório R$ 22.500 e honorários R$ 120.000, somando R$ 202.500. Isso é cerca de 13,5% de um patrimônio de R$ 1,5 milhão, e tudo precisa ser pago antes da partilha.
Também há estimativas mais altas: segundo o Contábeis, os custos de inventário podem chegar a 20% do patrimônio (ITCMD + honorários + custas judiciais).
A reforma tributária deixou o imposto mais caro em heranças grandes
A Lei Complementar 227/2026 mudou o cálculo do imposto. Ela tornou obrigatória a cobrança progressiva do ITCMD em todos os estados e no Distrito Federal, com alíquotas que vão de 2% a 8% conforme o valor transmitido. O ritmo de adaptação, porém, varia por estado. Em julho de 2026, vários estados, incluindo São Paulo, ainda não aprovaram suas leis estaduais e seguem operando com alíquota fixa.
Na prática, quanto maior a herança, maior a porcentagem cobrada. Pelo Arena do Dinheiro, em estados que hoje cobram 4%, a mudança transforma R$ 40 mil de imposto em R$ 80 mil sobre uma herança de R$ 1 milhão.
O custo de deixar o inventário parado
Quando a família não paga o início do inventário, o processo trava. Segundo levantamento da Herdei, a falta de caixa causa 3 a 7 anos de inventário travado. Nesse período, imóveis sem manutenção podem perder de 20% a 30% do valor, e a demora ainda costuma gerar brigas entre os herdeiros.
Há também multas e juros. Em São Paulo, se o ITCMD não for pago em 180 dias da abertura da sucessão, entram juros de mora e uma multa de 0,33% por dia de atraso, após 180 dias, limitado a 20%, segundo a Secretaria da Fazenda de SP.
Parcelamento dos custos: quando faz sentido
O parcelamento faz sentido quando a família tem algum dinheiro, mas não o bastante para pagar tudo de uma vez, e quando o ITCMD é a maior parte da conta. É a saída mais barata entre as que geram dinheiro de imediato. A limitação é que o estado só parcela o imposto. Custas e honorários continuam precisando de dinheiro próprio.
Como funciona o parcelamento do ITCMD em São Paulo
Em São Paulo, a Secretaria da Fazenda informa que o ITCMD pode ser parcelado em até 12 vezes, com parcelas mínimas de 30 UFESPs, com acréscimo financeiro. Esse acréscimo será equivalente à taxa referencial do Sistema de Liquidação e de Custódia – SELIC ao mês ou 1% relativamente ao mês em que ocorrer o recolhimento da parcela.
Há um detalhe importante: em caso de parcelamento, o imposto será quitado após o pagamento de todas as parcelas. Quem paga à vista também pode ter desconto, já que nos casos de herança, o ITCMD poderá ter 5% de desconto se o pagamento for feito em até 90 dias da data do falecimento. Antes de decidir, compare esse desconto com os juros do parcelamento.
As regras mudam de estado para estado
Não existe uma regra nacional. São Paulo permite até 12 parcelas mensais e o Paraná até 20, por exemplo, enquanto Minas Gerais, Rio de Janeiro, Rio Grande do Sul e Goiás têm regras próprias, segundo o ITCMD.com.br. Os limites e prazos de cada estado estão no nosso comparativo de ITCMD parcelado por estado.
Uma mudança recente que ajuda quem parcela
Em 2026, uma regra nova passou a favorecer quem não consegue pagar tudo antes da escritura. Com a Resolução CNJ nº 695/2026, o cartório não pode mais recusar a escritura por falta de pagamento do imposto. O imposto continua devido, porém. O tabelião deve registrar a ciência das partes e comunicar o Fisco em até 5 dias se não houver pagamento.
Quando o parcelamento resolve:
- O ITCMD é a maior parte dos custos e a família consegue pagar parcelas mensais.
- Os honorários já foram combinados para pagamento no fim ou em percentual sobre a herança.
- O valor de cada parcela não aperta o orçamento dos herdeiros por 12 meses ou mais.
Quando não resolve: os honorários e as custas somados passam do ITCMD, o que é comum em inventários com advogado contratado. No exemplo de R$ 202.500, parcelar o ITCMD resolve só R$ 60 mil. Os outros R$ 142.500 continuariam sem dinheiro para pagar.
Antecipação dos custos: o que muda no total
Na antecipação, uma empresa especializada paga o ITCMD, as custas e os honorários enquanto o inventário corre. A família devolve esse valor só no fim, depois que recebe os bens. O custo total fica maior do que pagar à vista, por causa da taxa. Em troca, ninguém tira dinheiro do bolso durante o processo e o inventário não fica parado.
Como funciona o modelo da Herdei
Na Herdei, a Herdei adianta o ITCMD, as custas judiciais e os honorários do advogado parceiro. Sua família restitui só ao final, com taxa pré-acordada, sem custos escondidos. A empresa informa um prazo de 15 dias entre a assinatura do contrato e a primeira antecipação, além de mais de R$ 10 milhões já antecipados para 1.134 famílias.
A principal diferença em relação ao parcelamento é o que fica coberto. O parcelamento estadual só cobre o imposto. A antecipação cobre os três custos de uma vez. Pelos termos de uso da Herdei, também é possível dividir os custos entre herdeiros, o que ajuda quando cada herdeiro tem uma situação financeira diferente.
O que muda no custo total
Para comparar com honestidade, coloque três números lado a lado:
- Custo da antecipação: a taxa combinada sobre o valor adiantado, paga apenas na partilha.
- Custo de esperar: perda de valor dos imóveis, multa e juros sobre o ITCMD atrasado, IPTU e condomínio pagos enquanto nada se resolve.
- Custo de vender às pressas: a diferença entre o preço de mercado e o preço que se consegue numa venda urgente, com autorização judicial.
Se o inventário ficar parado por dois anos, o custo de esperar costuma ser bem maior do que a taxa da antecipação. Simulações com valores reais estão no artigo quanto custa antecipar inventário: 4 casos reais.
Riscos e o que conferir no contrato
A antecipação depende da análise do caso, já que a empresa precisa confirmar que o patrimônio cobre o valor adiantado. Antes de assinar, confira:
- se a taxa é fixa e combinada antes ou se muda com o tempo;
- o que acontece se o inventário demorar mais do que o previsto;
- quem recebe os valores (o ideal é que o dinheiro vá direto ao fisco, ao cartório e ao advogado);
- se há cobranças extras de abertura de conta ou de cancelamento.
Outras saídas, como usar a própria herança como garantia, estão em herança como garantia: dá para parcelar o inventário?, e as opções sem tirar dinheiro do bolso estão em antecipar ITCMD sem desembolso.
Seguro de vida e reserva: liquidez antes da partilha
O seguro de vida e a previdência privada (VGBL e PGBL) colocam dinheiro na mão dos beneficiários em poucas semanas, sem passar pelo inventário e sem ITCMD. São as saídas mais eficientes para quem planeja em vida. A limitação é óbvia: precisam ter sido contratados antes do falecimento, então não ajudam uma família que já está no meio do inventário.
Por que o seguro de vida fica fora do inventário
O artigo 794 do Código Civil diz que o valor do seguro de vida "não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito." A reforma de 2026 confirmou essa regra. Segundo o Barbieri Advogados, o art. 150, III, da LC 227/2026 afasta a incidência sobre benefícios de previdência privada complementar, seguro e pecúlio, ainda que o beneficiário seja um terceiro, em linha com o Tema 1.214 do STF.
O pagamento também é rápido. Pelas regras da Susep, a seguradora tem até 30 dias para pagar a indenização, contados da entrega de toda a documentação básica. Na prática, segundo a Solatium Seguros, sinistros de morte natural com documentação completa costumam ser pagos em 10 a 20 dias.
Cuidados com o VGBL e o PGBL
O VGBL também fica fora do ITCMD, mas há duas ressalvas. A primeira: o STF ressalvou que a não incidência não impede o Fisco de combater dissimulações do fato gerador criadas mediante planejamento fiscal abusivo, o que vale, por exemplo, para aportes grandes feitos pouco antes da morte. A segunda é o imposto de renda: a Solução de Consulta COSIT n. 28/2026 isenta apenas o capital de risco e tributa os rendimentos pagos aos beneficiários, entendimento contestado.
Reserva de liquidez: só funciona se estiver no lugar certo
Reserva de liquidez é dinheiro guardado em aplicações de resgate rápido, separado para os custos da sucessão. O cuidado principal é de quem é a conta. Se o dinheiro estiver em nome do falecido, ele entra no inventário, paga ITCMD e fica bloqueado até sair autorização judicial ou a escritura. Para funcionar, a reserva precisa estar com quem vai pagar os custos: o cônjuge, conforme o regime de bens, ou os próprios herdeiros.
Comparação rápida entre as ferramentas de planejamento:
| Ferramenta | Entra no inventário? | Paga ITCMD? | Prazo até o dinheiro | Precisa ser contratada em vida? |
|---|---|---|---|---|
| Seguro de vida | Não | Não | Até 30 dias após entregar os documentos | Sim |
| VGBL/PGBL | Não | Não (com ressalva sobre aportes abusivos) | Semanas | Sim |
| Reserva em nome do herdeiro | Não | Não | Imediato | Sim |
| Reserva em nome do falecido | Sim | Sim | Depende de autorização judicial ou escritura | Não resolve |
Como escolher: tabela de critérios e custos
A escolha depende de quatro critérios: custo total, prazo até o dinheiro, o que a saída cobre e se ela precisa ter sido contratada antes do falecimento. Quem já está no inventário escolhe entre parcelamento, antecipação, empréstimo ou venda de bens. Quem ainda está planejando deve combinar seguro, previdência e reserva.
Tabela comparativa das soluções
| Solução | Custo total | Prazo até o dinheiro | O que cobre | Quem paga durante o processo | Principal risco | Serve para inventário já aberto? |
|---|---|---|---|---|---|---|
| Parcelamento estadual do ITCMD | Baixo (Selic ou 1% ao mês em SP) | Imediato, após aderir | Só o ITCMD | Os herdeiros, todo mês | Custas e honorários continuam sem dinheiro | Sim |
| Antecipação dos custos (ex.: Herdei) | Médio (taxa combinada, paga no fim) | Cerca de 15 dias até o 1º pagamento | ITCMD, custas e honorários | Ninguém; o valor é devolvido na partilha | Depende da análise do caso | Sim |
| Empréstimo pessoal ou com garantia | Médio a alto | Dias a semanas | O que o herdeiro decidir | O herdeiro que pegou o empréstimo | Bem do espólio raramente serve de garantia antes da partilha | Sim, com restrições |
| Venda de bem do espólio | Alto (desconto da venda urgente) | Meses (precisa de autorização) | O que a venda render | O patrimônio herdado | Vender abaixo do valor de mercado | Sim |
| Seguro de vida | Prêmio pago em vida | Até 30 dias | O que o beneficiário decidir | A seguradora | Precisa ter sido contratado antes | Não |
| VGBL/PGBL | Taxas do plano | Semanas | O que o beneficiário decidir | A seguradora ou o fundo | IR sobre rendimentos e aportes abusivos | Não |
Qual solução serve para cada caso
- A família tem caixa para custas e honorários, mas não para o imposto: o parcelamento estadual tende a ser a saída mais barata.
- A família não tem caixa e o patrimônio é quase todo imóvel: a antecipação dos custos evita vender às pressas e destrava o processo sem ninguém tirar dinheiro do bolso.
- Os herdeiros têm situações financeiras diferentes: soluções que dividem o custo entre eles reduzem brigas.
- O dono do patrimônio está vivo e planejando: o seguro de vida é a base mais segura para o ITCMD, e a reserva em nome dos herdeiros complementa.
- O inventário já está atrasado: primeiro calcule multa e juros. Depois compare quanto custa resolver agora com quanto custa continuar parado.
Como decidir em 4 passos
- Some todos os custos: ITCMD pela alíquota do seu estado, custas e honorários. Não olhe só para o imposto.
- Separe o que pode ser parcelado do que precisa ser pago na hora: em geral, só o ITCMD tem parcelamento oficial.
- Calcule o custo de esperar: multa, juros, IPTU, condomínio e perda de valor dos imóveis por mês de atraso.
- Compare esse custo com a taxa de cada solução: a saída mais barata no papel nem sempre é a mais barata quando se conta o tempo parado.
Como cada estado tem regras próprias de ITCMD e a reforma ainda está sendo aplicada, confirme a alíquota e as regras de parcelamento na Secretaria da Fazenda do seu estado antes de decidir. Um advogado especializado em sucessões também deve revisar a escolha.
Perguntas frequentes
Quanto custa um inventário no total?
Um inventário costuma custar entre 10% e 20% do patrimônio, somando ITCMD, custas e cartório e honorários do advogado. Em um caso ilustrativo da Herdei, um espólio de R$ 1,5 milhão teve ITCMD de R$ 60 mil, custas e cartório de R$ 22,5 mil e honorários de R$ 120 mil, totalizando R$ 202,5 mil, cerca de 13,5% do patrimônio. Todo esse valor precisa ser pago antes da partilha, o que é o principal problema para a família.
Vale a pena parcelar o ITCMD em São Paulo?
Vale a pena quando o ITCMD é a maior parte dos custos e a família consegue pagar parcelas mensais. Em São Paulo, o imposto pode ser parcelado em até 12 vezes, com parcelas mínimas de 30 UFESPs e acréscimo equivalente à Selic ao mês ou 1% no mês do recolhimento. A limitação é que custas e honorários não entram no parcelamento e continuam exigindo dinheiro próprio.
Qual a diferença entre parcelamento e antecipação dos custos de inventário?
O parcelamento estadual cobre apenas o ITCMD e é pago em parcelas pelos próprios herdeiros. A antecipação cobre ITCMD, custas e honorários de uma vez, paga por uma empresa especializada, e a família devolve o valor somente na partilha, com taxa combinada antes. O custo total da antecipação é maior, mas ela evita desembolso durante o processo e evita que o inventário fique parado.
O seguro de vida paga ITCMD?
Não. O valor do seguro de vida não entra no inventário e, segundo o artigo 794 do Código Civil, não se considera herança para todos os efeitos. A LC 227/2026 também afasta a incidência do ITCMD sobre benefícios de seguro e previdência privada. O pagamento costuma sair em 10 a 20 dias com documentação completa, desde que o seguro tenha sido contratado antes do falecimento.
VGBL está isento de ITCMD e de imposto de renda?
O VGBL fica fora do ITCMD, mas há ressalvas. O Fisco pode combater aportes feitos com planejamento abusivo, como grandes valores aplicados pouco antes da morte. Além disso, a Solução de Consulta COSIT n. 28/2026 isenta apenas o capital de risco e tributa os rendimentos pagos aos beneficiários, entendimento que é contestado.
Como funciona a reserva de liquidez para pagar inventário?
A reserva de liquidez é dinheiro em aplicações de resgate rápido separado para os custos da sucessão. Ela só funciona se estiver em nome de quem vai pagar, como o cônjuge ou os próprios herdeiros. Se estiver em nome do falecido, entra no inventário, pode pagar ITCMD e fica bloqueada até autorização judicial ou escritura.
Quanto tempo leva para receber o dinheiro de um seguro de vida?
A seguradora tem até 30 dias para pagar a indenização, contados da entrega da documentação básica. Em sinistros de morte natural com documentos completos, o pagamento costuma sair em 10 a 20 dias. O prazo começa a contar apenas depois que todos os documentos são entregues, por isso é importante organizá-los logo.
Como escolher a melhor solução para pagar os custos de inventário?
A escolha depende de quanto a família tem em caixa, do que já foi planejado em vida e do custo de manter o patrimônio parado. Primeiro some ITCMD, custas e honorários. Depois separe o que pode ser parcelado, calcule o custo de esperar com multa, juros, IPTU, condomínio e perda de valor dos imóveis, e compare esse custo com a taxa de cada solução.
Quanto a multa de ITCMD atrasado em São Paulo?
Em São Paulo, se o ITCMD não for pago em 180 dias da abertura da sucessão, incidem juros de mora e multa de 0,33% por dia de atraso após esse prazo, limitada a 20%. Esse custo cresce com o tempo, por isso o inventário parado pode ficar bem mais caro do que a taxa de uma antecipação.